「AI関連株の次はデータセンター関連株」――そんな話を見聞きする機会が増えています。2026年9月28日には、データセンターインフラ 日本株(ネットリターン)ETN(銘柄コード:643A)という新しい商品も上場を予定しています。
ただ、名前だけ聞いて「AIが伸びるならこれも伸びそうだ」と判断するのは早計です。この記事を読むと、次のことが分かります。
- 643Aがどんな指数に、どんな仕組みで連動しているか
- 「データセンター関連株」というテーマに成長期待が集まっている構造的な背景
- AI投資ブームの裏で指摘されている、需要と供給のタイムラグという論点
- 目にする「過去のリターン」がどの期間・どの条件のものかを見分けるポイント
- データセンターインフラ 日本株ETN(643A)とはどんな商品か
- なぜデータセンターインフラに注目が集まるのか
- AIデータセンター投資には「需要」だけでは見えない論点がある
- 「過去のパフォーマンス」を見るときの注意点
- 643Aに投資する前に確認したいポイント
- まとめ
- 最新情報の確認先
スポンサーリンク
データセンターインフラ 日本株ETN(643A)とはどんな商品か
643AとJDR形式(ETNを信託財産とする受益証券)という仕組み
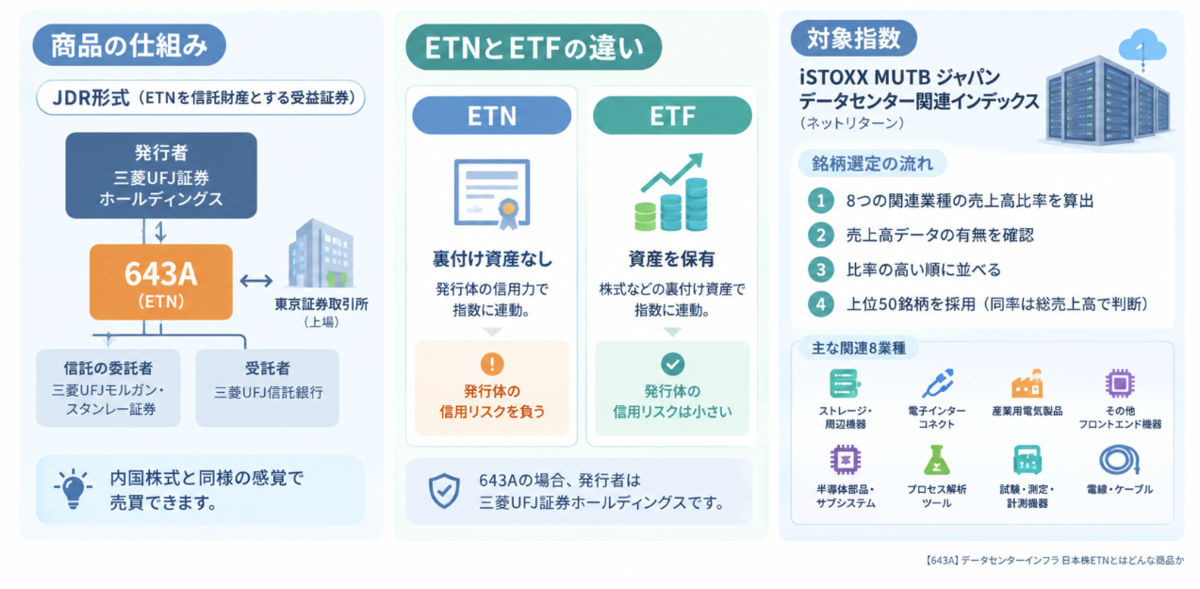
643Aは、三菱UFJ証券ホールディングスを発行者とするETN(指標連動証券)です。JDR形式(ETNを信託財産とする受益証券)で上場されるため、内国株式と同様の感覚で売買できます。信託の委託者は三菱UFJモルガン・スタンレー証券、受託者は三菱UFJ信託銀行です。
ETNとETFは資産の裏付け方が違います。ETFは一般に株式などの裏付け資産を保有して指数への連動を目指すのに対し、ETNは裏付け資産を持たず、発行体の信用力をもとに指数への連動を保証する債券です。そのため、投資家は指数のパフォーマンスだけでなく、発行体の信用リスクも合わせて負うことになります。643Aの場合、この信用リスクは発行者である三菱UFJ証券ホールディングスの信用力に依存します。
対象指数「iSTOXX MUTB ジャパンデータセンター関連インデックス」の選定方法
643Aが連動を目指すのは「iSTOXX MUTB ジャパンデータセンター関連インデックス(ネットリターン)」です。母集団は、STOXX Japan 600インデックスです。
銘柄選定は、次の順序で行われます。
- 母集団の各企業について、データセンターインフラに関連する8つの業種(RBICS L6分類)への売上高比率を算出する
- その比率がゼロを超える企業を対象に、直近の年間総売上高データの有無を確認する
- 残った企業を、データセンターインフラ関連の売上高比率が高い順に並べる
- 上位50銘柄を構成銘柄として採用する(50位が同率の場合は、総売上高が大きい企業を優先)
関連8業種の内訳は、データストレージドライブ・周辺機器、電子インターコネクトコンポーネント、産業用電気製品の混合製造、その他フロントエンド処理機器、半導体部品・サブシステム製造、半導体プロセス解析ツール製造、試験・測定・計測機器、電線・ケーブル製造です。AIという名称そのものを選定基準とするのではなく、データセンターインフラに関連するこれら8業種の売上高を基準に、横断的に銘柄を拾う設計になっています。
ウェイトの決め方と7.5%キャップという上限ルール
643Aの対象指数は価格加重方式を採用していますが、そのウェイト係数の設定にはデータセンター関連売上高へのエクスポージャーが反映されます。
具体的には、まず各構成銘柄について「データセンター関連売上高比率×総売上高」を基に初期ウェイトを計算します。そのうえで、1社あたりのウェイトが7.5%を超えないよう調整(キャップ)した上で、最終的なウェイト係数が決まります。
ただし、この7.5%というキャップは「常にその比率を超えない」という意味ではありません。キャップはウェイト係数を算出する際に適用されるものであり、その後の株価変動によって実際の構成比率が7.5%を上回ることがあります。実際、2026年7月31日時点のファクトシートでは、最大構成銘柄のウェイトが11.212%となっています。
銘柄選定は年2回、ウェイト係数は年4回という二層構造
構成銘柄の見直しは年2回(6月・12月)、ウェイト係数の再計算は年4回(3月・6月・9月・12月)行われます。ウェイト係数は各月の第2金曜日に公表され、前週木曜日の終値を基準に算出されます。
「銘柄の入れ替え」と「ウェイトの調整」が異なる頻度で動いているという点が特徴です。
スポンサーリンク
なぜデータセンターインフラに注目が集まるのか
生成AIの普及がデータセンター需要を押し上げる構造
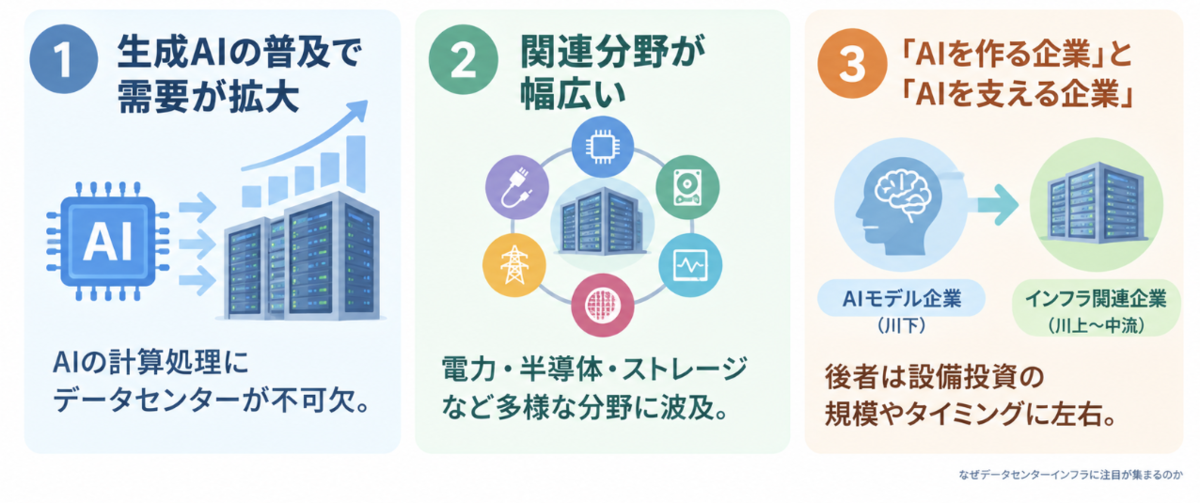
生成AIの学習・推論には膨大な計算処理が必要で、その基盤となるのがデータセンターです。クラウドサービスの普及も相まって、データセンターの新設・拡張に対する投資は世界的に拡大しています。もっとも、今後この需要がどの程度続くかは、AIサービスの利用拡大や企業の設備投資計画などにも左右されます。最新の市場規模見通しは一次情報でご確認ください。
電線・電子部品・ストレージ・半導体製造装置など、広がる関連分野
データセンターの構築には、高性能な半導体だけでなく、データを保存するストレージ、機器同士をつなぐ配線・コネクタ、性能を検証する計測機器など、多様な部材・設備が必要です。643Aの対象指数が複数のRBICS業種を横断して銘柄を拾っているのは、この裾野の広さを反映した設計といえます。
「AIを作る企業」と「AIを支える企業」の違い
AIモデルを開発・提供する企業と、その計算基盤を支えるインフラ関連企業とでは、投資テーマとしての性質が異なります。前者はAIサービスの収益化やユーザー獲得競争に業績が左右されやすい一方、後者はインフラ需要そのもの、つまり設備投資の規模やタイミングに業績が左右されます。643Aは後者、すなわち「AIを支える」側の企業群への投資機会を提供する商品です。
この構図を、AIモデル企業を川下、電力・半導体・ストレージ・通信インフラ企業を川上〜中流とする「バリューチェーンのレイヤー」として整理すると理解しやすくなります。ただし、これは指数そのものがそうした設計思想で作られているという意味ではなく、あくまで構成銘柄群を読み解くための一つの整理の仕方です。
AIデータセンター投資には「需要」だけでは見えない論点がある
計画されたデータセンターが予定どおり完成するとは限らないという構造
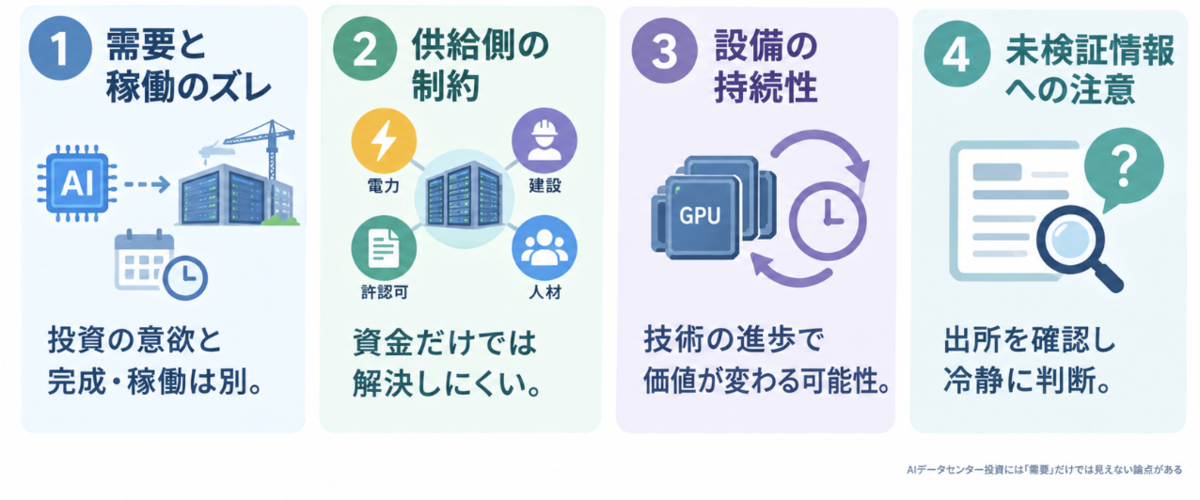
AIインフラへの投資意欲の高さと、実際にデータセンターが完成し稼働するタイミングが一致するとも限りません。大型のインフラプロジェクトでは、計画段階の投資と実際の完成・稼働との間に時間差が生じることがあります。
電力・設備・許認可・建設能力という供給側の制約
データセンターの建設には、土地の確保や建屋の建設だけでなく、大量の電力を安定供給するための送電網・変電設備の整備、各種許認可の取得、専門工事に対応できる人材の確保など、複数の供給側の制約が絡みます。これらは資金力だけでは短期間に解消しにくい要素であり、計画から稼働までの期間が当初想定より長引く一因になり得ます。具体的な進捗状況は時々刻々と変わるため、最新の状況は衛星画像・許認可データなどを用いた専門機関の追跡調査(例:Epoch AIのAI Data Centers Hub)が確認材料の一つになります。
設備投資の持続性・耐用年数をめぐる議論
AIインフラに投じられた設備、特にGPUなどの計算資産が、技術の進歩によってどの程度の期間、経済的な価値を保てるのかについては、投資家の間でも見解が分かれています。新世代の製品が短い周期で登場することを踏まえ、資産価値の目減りが想定より早く進むのではないかという懸念がある一方、実際の使用実績から、想定より長期にわたって稼働・賃貸されている例を根拠に、過度な懸念に否定的な見方もあります。どちらか一方の見方が確定しているわけではなく、現在進行形で議論されているテーマだと理解しておくのが実態に近いといえます。
未検証の情報とどう向き合うか
AIインフラ投資をめぐっては、真偽が確認しきれていない情報も飛び交います。設備が十分に稼働していないのではないかという指摘や疑問の声が投資家から上がることもありますが、こうした指摘の中には、公式な裏付けデータが伴わないものも含まれます。具体的な数値を伴う主張を目にした際は、その出所が一次情報や複数の独立した調査によって裏付けられているものか、それとも個人の推測や未検証の主張にとどまるものかを見分ける姿勢が欠かせません。
「過去のパフォーマンス」を見るときの注意点
指数の稼働開始日とヒストリカルデータの違い
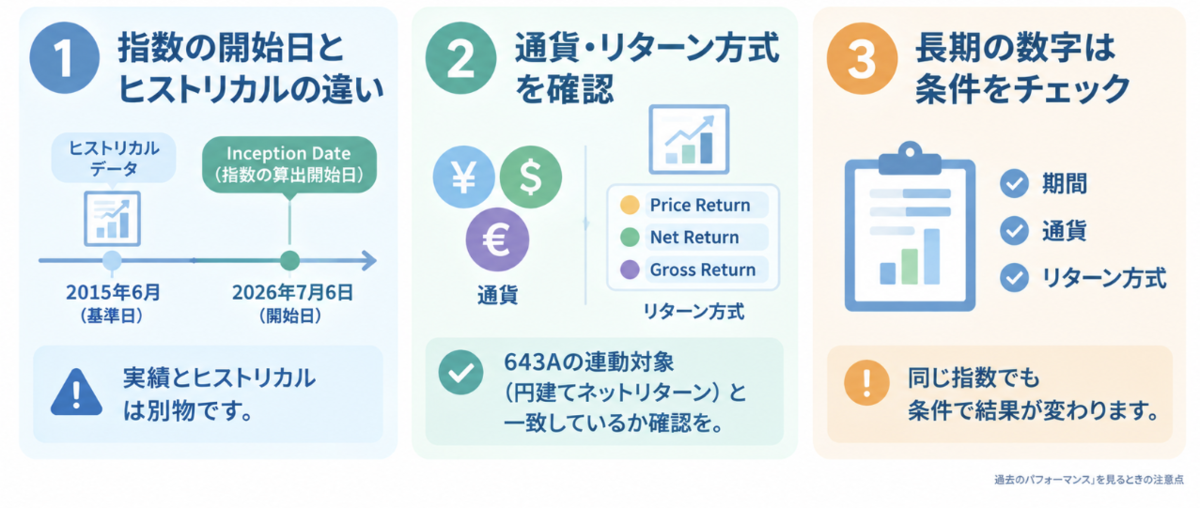
643Aの対象指数には、2015年6月を基準として算出された長期の指数データが公表されています。一方で、この指数自体のInception Date(指数として実際に算出・公表が始まった日)は2026年7月6日です。つまり、2026年7月6日より前のデータについては、実際に指数が運用・算出されていた期間の実績とは区別して見る必要があります。
さらに、643A自体の上場予定日は2026年9月28日です。長期の「過去◯年でこれだけ上昇した」という数字を見かけた際は、それが指数のヒストリカルデータなのか、643Aという商品自体の実績なのかを区別して捉える必要があります。
通貨・リターン方式によって数字が変わる点
対象指数には、日本円・米ドル・ユーロといった通貨別、また値上がり益のみを示すPrice Return、配当から所定の源泉税等を控除したネット配当を再投資するNet Return、配当(課税前)を再投資したGross Returnといった複数のバージョンが存在します。同じ指数でもどのバージョンを見るかによって数値は大きく異なるため、リターンの数字を確認する際は、通貨とリターン方式が643Aの連動対象(円建てネットリターン)と一致しているかを確かめることが大切です。
643Aに投資する前に確認したいポイント
ETNはETFと何が違うのか
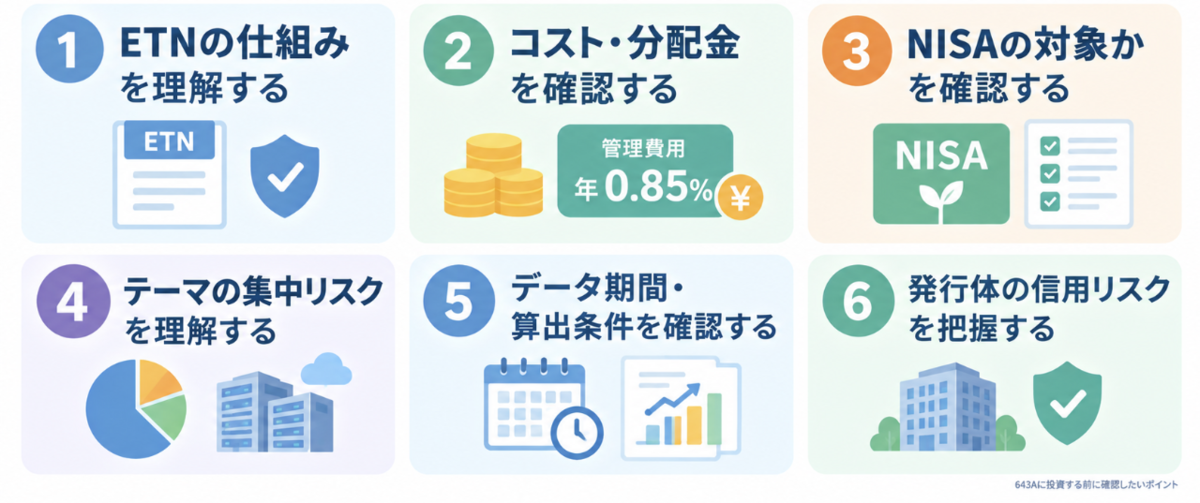
前述のとおり、ETNはETFと異なり、資産の裏付けを持たない代わりに、発行体の信用力を前提とする債券型の商品です。発行体の財務状況が悪化した場合、指数のパフォーマンスとは関係なく、市場価格や償還価額が下落するリスクがあります。
管理費用と指数連動の仕組み
投資信託の信託報酬に似た、投資家負担コストとして、管理費用が指数のパフォーマンスから控除される仕組みです。ETNは分配金の支払いがない場合があります。分配金の有無、頻度等は交付目論見書等で確認しましょう。
NISA成長投資枠での取り扱い
NISA成長投資枠の対象となるかどうかは、上場後に公式の対象銘柄一覧で確認するのが確実です。制度・対象範囲は今後変更される可能性もあるため、投資を検討する際はそのつど最新情報を確認してください。
テーマ型商品としての集中リスク
643Aは特定のテーマに関連する売上高比率の高い企業を集めた指数に連動する商品です。データセンターインフラという共通テーマへの関連性が高い企業群に集中するため、テーマ固有の需要動向や設備投資サイクルの影響を受けやすい点には注意が必要です。
スポンサーリンク
まとめ
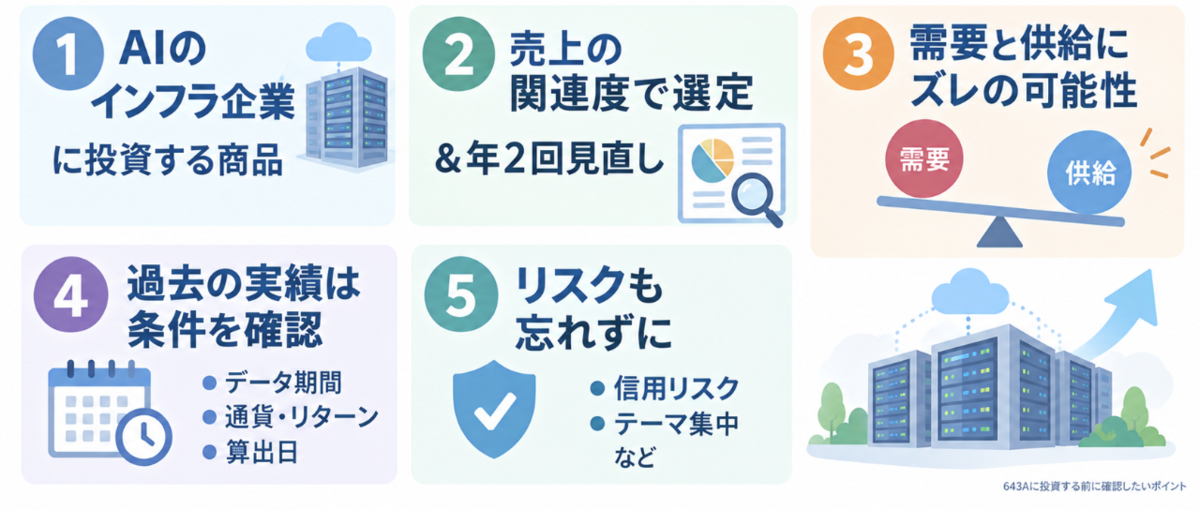
643Aは、「AI関連株」そのものではなく、AIを支えるインフラの担い手である日本企業に投資する商品です。売上構成データを基準に銘柄を選定し、銘柄選定とウェイト係数の再計算を異なる頻度で行う点が、この指数の特徴です。
一方で、AIインフラへの投資意欲の高さと、実際の設備が完成・稼働するタイミングは同じではありません。需要そのものへの期待と、供給側の制約・設備投資の持続性という論点を切り分けて捉えることが、この商品を含むAIインフラ関連投資全般を考えるうえでの土台になります。
最新情報の確認先
| 項目 | 確認先 |
|---|---|
| 上場日・管理費用・対象指数 | 管理費用 年0.85%※2026年9月2日時点。最新の料率はJPX ETN銘柄一覧でご確認ください。 |
| ETNの基本構造・信託の仕組み | JPX 643A新規上場承認資料 |
| 指数の選定・ウェイト計算ルール | STOXX iSTOXX Equity Indices Methodology Guide |
| 構成銘柄数・組入比率 | STOXX公式ファクトシート(構成銘柄数はVariableと表示されている点に留意) |
| 指数のパフォーマンス・Inception Date | STOXX公式ファクトシート(通貨・リターン方式の別を要確認) |
| 償還価額 | JPX 償還価額情報 |
| NISA成長投資枠の対象可否 | JPX 対象銘柄一覧(上場後に要確認) |
| データセンター建設の進捗 | Epoch AI「AI Data Centers Hub」 |
スポンサーリンク
関連記事
maruinocorocoro.hatenablog.com
maruinocorocoro.hatenablog.com
maruinocorocoro.hatenablog.com